
上证速配 不再当冤大头! 中国提价1毛钱, 竟然直接把印度光伏干休克了
全球贸易这盘棋里,蝴蝶扇动翅膀,真能掀起一场风暴。
2026 年 8 月,中国光伏头部企业把高功率组件出口报价往上挪了挪 —— 每瓦涨了大概一毛钱,报价重新站回 1 元 / W 以上。
在数百亿新能源采购大盘里,这一毛钱本该连水花都算不上。
可天天喊 "取代中国制造"、要做全球光伏中心的印度,直接被干出了 "休克"。
这究竟是怎么回事?
一毛钱的冲击波
事情得从今年 4 月说起。
2026 年 4 月 1 号,中国干了一件看起来不大、但分量极重的事 —— 光伏产品的出口增值税退税,直接取消了。
这背后的意思再明白不过。
以前中国企业出口光伏组件,国家还退一笔税帮你扛成本,相当于变相补贴海外客户。
现在这笔补贴没了,企业的出口成本实打实往上走。
紧接着,国内头部企业开始调整报价。
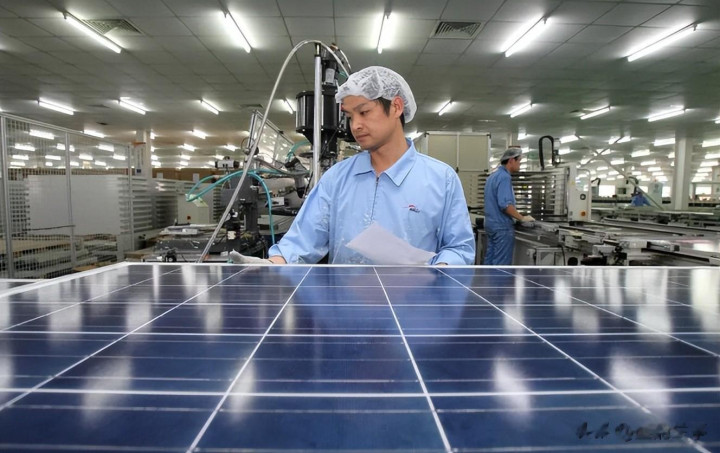
隆基绿能 670W 以上的高功率组件,报价直接突破 1 元 / W 大关,天合光能等大厂也跟着调了价,涨幅大概就在每瓦一毛钱上下。
一毛钱,听着不值钱,一瓶矿泉水都买不到。
但放到光伏这个行业里,这一毛钱就是天壤之别。
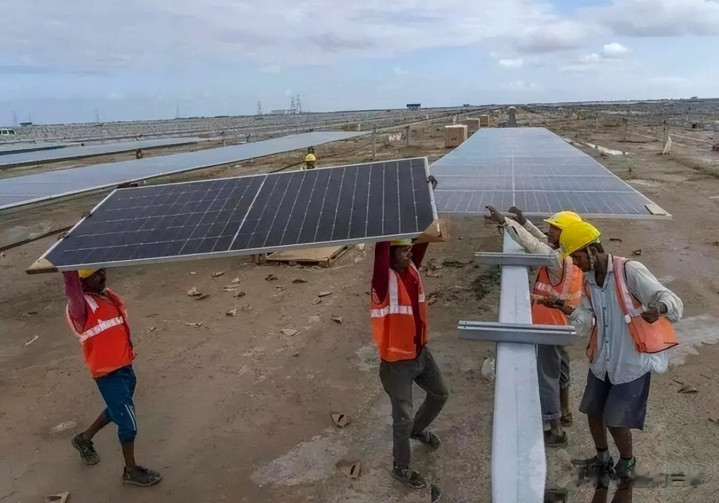
印度的光伏电站,组件采购成本占到整个项目资本支出的 62%。
中国企业每瓦涨一毛钱,一个 100 兆瓦的电站就要多花 1000 万人民币,整个项目成本直接暴涨 14% 到 18%。
印度多地光伏竞标价早就被压到了 2.5 卢比 / 千瓦时,本来就在盈亏线上吊着。
这一毛钱涨下去,发电成本直接冲到 2.8 卢比以上,跌破盈亏平衡线。
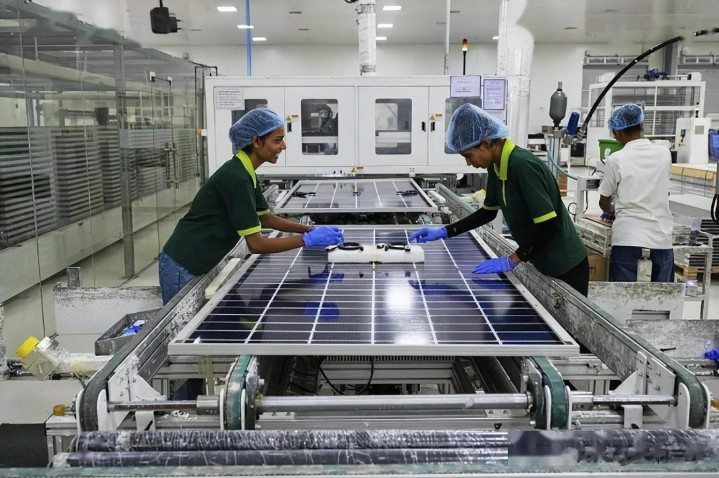
印度一家叫 Icon Solar 的组件厂,之前年产量干到 3.2GW,在当地也算排得上号的角色。
涨价消息传来后,上游电池片采购成本飙升,下游客户又不肯接受提价,两头一挤,产量直接腰斩再腰斩,工厂从满负荷运转变成每周只开两三天。
全印度太阳能组件制造商协会的数据更扎心:
140 家中小组件厂商里,近三分之一直接拉闸停产,这些停产企业的产能加起来占了全国的 60%。
剩下那些还在硬撑的,开工率也砍到了每周只生产三四天。
纸糊的 "全球光伏中心"
其实印度光伏这几年的故事,听起来特别励志。
2018 年的时候,印度组件产能还不到 10GW。
到了 2026 年,这个数字飙升到了 172GW,八年涨了十七倍。
政府又搞 PLI 生产挂钩激励计划,又加 40% 的进口关税保护本土企业,口号喊得震天响 —— 要做全球光伏制造中心,要取代中国。
可掀开盖子一看,里面全是空的。
组件产能 172GW,听着吓人,可电池片的有效产能只有 16 到 18GW,连组件产能的十分之一都不到。
硅片产能更是几乎为零,多晶硅原材料 100% 靠进口。
打个比方,印度开了个超大的包子铺,蒸笼买了一百层,门面装修得金碧辉煌,可馅料只够包两层包子的。
剩下九十八层蒸笼,全是空的。
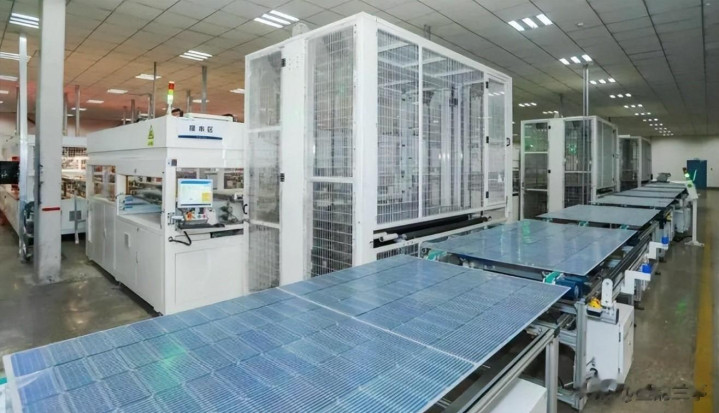
电池片是光伏组件的心脏,是把阳光变成电的核心部件。
印度 95% 以上的电池片从中国进口,多晶硅更是完全依赖中国供应。
说白了,印度所谓的 "光伏制造",本质上就是从中国买电池片回来,套个铝框、贴个背板,组装成组件卖出去。
这不是制造业,这是组装车间。
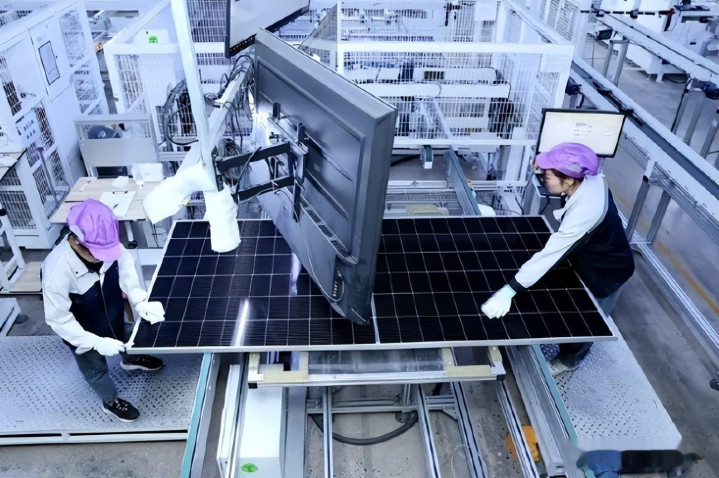
更讽刺的是,印度政府自己也知道这个短板,想补。
2026 年 6 月 1 日,印度出台新规,要求政府项目必须使用国产电池片,想倒逼本土电池产能起来。
可结果事与愿违。
本土电池就那么点产能,突然所有项目都来抢,采购排期直接拉到 6 到 8 个月。
组件厂买不到电池片,生产线只能停着等。
成本上就更没法看了。
印度本土生产的组件,比中国贵 50% 到 70%。
2026 年一季度一个大型地面电站招标,中国企业报价 0.09 美元 / W,印度企业报 0.14 美元 / W,差了快一倍。
最后项目全部采用中国组件,印度企业连陪标的资格都没有。
喊了六年 "产业链自主化",越搞越发现自己离不开中国。
2025 到 2026 财年,印度从中国进口的电池片金额同比增长 37%,达到 18.6 亿美元。
嘴上说不要,身体很诚实。
定价权终于回来了
这次中国光伏涨价,表面看是取消退税倒逼的,往深了看,其实是中国企业终于不想再当冤大头了。
过去两年,光伏行业卷得离谱,组件价格一路跌到 0.7 元 / W 以下,很多企业卖一块亏一块,纯粹是赔本赚吆喝。
海外客户拿着中国的低价组件到处压价,印度更是把 "中国便宜货" 当成了天经地义。
隆基绿能说得很直白:
报价调到 1 到 1.05 元 / W,是为了覆盖银浆成本上涨、设备折旧和研发投入,放弃内卷式低价不是转向暴利,而是建立一个能支撑技术迭代和全球质量标准的健康商业模型。
这话翻译过来就是:以前亏本卖你是情分,现在按成本价卖你是本分,别把别人的让步当成理所当然。
欧美客户不慌,人家早就做了供应链多元化布局,而且欧美市场本来就不靠极致低价活着,他们更看重技术、质量和长期服务。
一毛钱的涨幅,在他们的财务模型里就是个正常波动。
印度慌成这样,根源在于整个产业都建立在中国低价供给的沙滩上。
组件厂靠中国便宜电池片活着,电站项目靠中国便宜组件压成本,政府的新能源目标靠中国便宜产品撑数字。
中国一涨价,沙滩塌了,上面盖的所有东西都跟着往下沉。
这就是产业竞争的真相。
比的不是谁组装产能大,不是谁口号喊得响,比的是谁掌握产业链的核心环节,谁有定价权。
中国从硅料到硅片到电池片到组件,全产业链打通,成本做到全球最低,技术做到全球领先。
以前是自己内卷互相杀价,把利润让给了海外。
现在行业醒过来了,拧成一股绳把价格拉回合理区间,定价权自然就回来了。
印度搞了八年,组件产能翻了十七倍,可最核心的电池和硅料还是攥在中国手里。
你组装能力再强,人家不给你供电池片,你那些产能就是一堆废铁。
结语
一毛钱的涨幅,照出了印度光伏的虚胖,也照出了中国制造的底气。
产业竞争从来不是喊口号喊出来的,是一步一个脚印干出来的。
掌握核心环节,才有定价权;有了定价权,才不用再倒贴。
中国光伏这一步,走得硬气。
启恒配资提示:文章来自网络,不代表本站观点。