
元富证券 负收益债清零!加息预期与IPO潮共振,全球资金从新兴市场大撤离
深度剖析美联储政策博弈、IPO抽血效应与大类资产重估逻辑
在当今高度互联的全球宏观经济体系中,流动性是决定资产价格的命脉。当我们站在全球资金流动性变局的十字路口,两个极其强大的宏观变量正在发生共振:一是美联储犹如达摩克利斯之剑般的“加息预期”,二是资本市场上蓄势待发、试图在流动性彻底干涸前抢跑的“上市潮”。
这两股力量的交汇,绝非简单的资金面收紧,而是一场深刻的大类资产洗牌。廉价美元时代的终结,意味着资本的成本不再是零;而天量上市潮的涌现,则在抽干市场仅存的水分。在这个过程中,国际资金的流向将如何重新路由?股票、黄金、外汇等核心资产又将如何重新定价?
本文将通过深度拆解宏观传导机制,结合五个专业数据模型与图表结构,全景式剖析这场流动性变局对资本市场的深远影响。
第一部分:宏观底色——美联储加息预期与全球流动性退潮
要理解资产的洗牌,首先必须理解资金的源头。美联储作为全球央行的“总闸门”,其利率决议直接决定了美元的借贷成本。当市场开始交易“加息预期”或“更高更久”的利率路径时,全球流动性便进入了实质性的退潮期。
1. 资金成本重估与无风险收益率的飙升
加息预期的第一传导路径是美国国债收益率的攀升。作为全球资产定价的“锚”,美国10年期国债收益率(无风险利率)的上升,会系统性地抬高所有风险资产的贴现率。意味着未来现金流的现值被大幅压缩。
这导致了跨国资本的“归巢效应”。过去在零利率时代,华尔街资金为了追逐哪怕1%-2%的超额收益,愿意承担极高的风险,大举涌入新兴市场、垃圾债券和加密货币。而如今,当即便躺平购买美国短期国债也能获得可观的无风险收益时,资本的风险偏好发生了根本性逆转。
【图表1:美联储基准利率与全球负收益率债券规模反向关系走势模型】
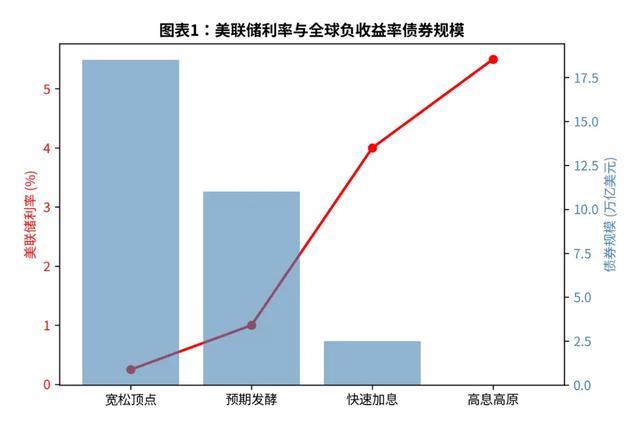
(注:本数据图表展示了流动性收紧过程中,资金成本上升如何消灭全球“宽裕资金”。)
从图表1可以清晰看出,美联储利率的抬升与全球负收益率债券的消亡呈现完美的负相关。负收益率债券的清零,标志着“资金不再廉价”,跨国资本的流动逻辑从“主动出击寻利”转变为“被动收缩防御”。
第二部分:上市潮的“抽血效应”与市场的流动性真空
如果在流动性充裕的时代,上市潮(IPO )是资本盛宴的狂欢;那么在加息预期高企、流动性收紧的背景下,上市潮就是一台无情的“抽水机”。
1. 为什么在流动性收紧时会出现上市潮?
这种现象看似矛盾,实则符合企业微观生存逻辑。面对不断攀升的债务融资成本(企业发债利率高企,甚至面临信贷枯竭),一级市场的企业(尤其是科技类、生物医药等尚未盈利的成长型企业)急需补充资本金以维持生存。在债务大门收紧时,股权融资(IPO)成了最后的救命稻草。它们必须在市场估值进一步坍塌之前,抢先登陆二级市场获取流动性。
2. 存量博弈下的“失血”机制
当大量新股密集发行,而宏观层面又缺乏增量资金入场时(甚至增量资金正在被高息的固定收益产品分流),资本市场就陷入了残酷的“存量博弈”。
【图表2:宏观流动性环境与IPO破发率、溢价率关系特征图谱】
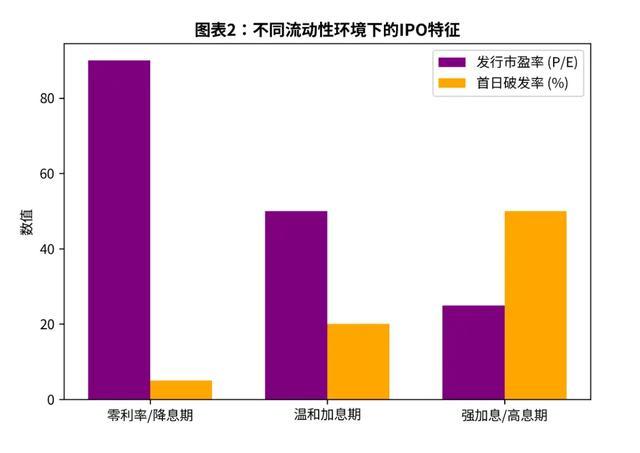
在加息预期叠加上市潮的“强加息/高息期”,市场将呈现“三高一低”特征:高募资额、高破发率、高失血指数,低发行市盈率。
第三部分:国际资金流向的重新路由——从“逐险”到“寻锚”
加息预期对国际资本流动的影响是决定性的。资本是逐利的,更是规避风险的。
1. 虹吸效应:美元资产的绝对主导
加息预期直接推高了美元指数。强势美元对全球流动性产生巨大的“虹吸效应”。新兴市场国家的资产面临双重打击:一方面是本币贬值导致的资产账面缩水;另一方面是美元计价的海外债务成本飙升。资金会无情地从新兴市场的股市和债市撤出,回流美国本土,寻找那些提供高额无风险收益的货币市场基金(MMF)或短期国债。
2. 发达市场内部的结构性分化
即便在发达市场内部,资金也会根据各国的央行货币政策差异(如欧央行、日本央行的政策节奏与美联储的利差)进行套利。利差的走阔将引导巨量对冲基金进行宏观套利交易(Carry Trade的平仓与反向建立)。
【图表3:全球跨境资本流动(新兴市场 vs 发达市场)热力传导矩阵】
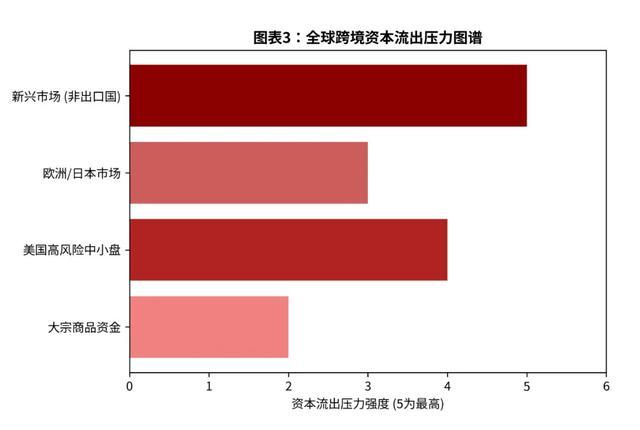
在美国加息周期,资本呈现极端的极化现象:要么拥抱绝对安全(美元现金/美债),要么拥抱绝对核心(拥有充沛现金流的垄断型巨头企业)。
第四部分:股市大洗牌——估值杀与核心资产的重新定义
加息预期与上市潮在股市中掀起的风暴最为直观。股市的洗牌并非简单的全面下跌,而是极其残酷的结构性分化。
1. 成长股(Growth)与价值股(Value)的冰火两重天
过去十年,长期的低利率甚至零利率环境催生了科技股和成长股的超级牛市。成长股的绝大部分利润预期都在遥远的未来。当贴现率飙升时,这些远期利润折算到今天的价值会大打折扣(所谓“杀估值”)。
与此同时,上市潮带来的海量新供给,进一步稀释了市场对成长股的追捧。相反,那些具有低市盈率、高股息分红率、强劲自由现金流的传统价值股(如能源、公用事业、大型银行)将成为资金避风港。投资者不再愿意为“PPT上的远大梦想”买单,而是要求“此刻就能兑现的现金流”。
2. 科技巨头的“避险化”变异
一个反常识的现象是,在流动性收缩期,顶部的超级科技巨头有时反而表现出抗跌性。这并不是因为它们是成长股,而是因为它们拥有富可敌国的现金储备和无与伦比的盈利能力,实质上已经变异为一种“具有成长性的防守型价值股”。资金从边缘的、烧钱的初创企业(上市潮中的大多数)中撤出,抱团这些超级巨头。
第五部分:黄金的非对称博弈——实际利率与避险情绪的对抗
黄金在加息周期中的定价逻辑极其复杂。传统的金融学教科书告诉我们:黄金不生息,因此当实际利率(名义利率 - 通胀预期)上升时,持有黄金的机会成本增加,金价应该下跌。然而,在当前的宏观大变局下,黄金正在摆脱传统框架的束缚。
1. 实际利率的重压
不可否认,美联储的强硬加息预期会推高美国10年期TIPS(通胀保值债券)收益率,这是压制黄金的最核心物理力量。如果只是单纯的经济过热导致的加息,黄金必然遭到抛售。
2. 逆向支撑力:法币信用对冲与地缘避险
但当前的洗牌逻辑中,加入了“去美元化”浪潮、全球央行持续购金、以及极高的地缘政治不确定性。当全球资金在流动性退潮中感到恐慌时,黄金作为“终极无风险资产”(不依赖于任何国家主权信用背书)的属性被彻底激活。
【图表4:国际金价与美国10年期实际利率(TIPS)历史背离区间分析模型】
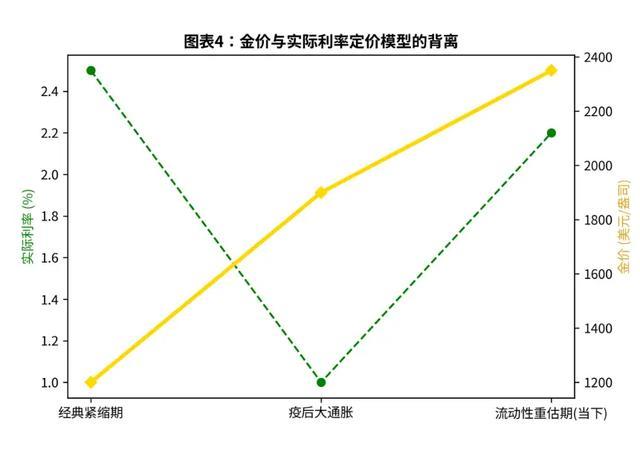
图表显示,传统黄金定价模型(实际利率倒数)正在失效。在加息预期的威慑下,黄金不仅没有崩盘,反而因为资本对整个法币体系流动性危机的深层担忧,走出了独立的“信用对冲”行情。
第六部分:人民币汇率的韧性与突围——中美利差倒挂下的博弈
在这场全球资金流动的重塑中,人民币汇率的表现是判断中国宏观经济基本面与国际资本态度的核心风向标。
1. 中美利差倒挂的机械压力
美联储加息预期带来的最直接冲击,是中美利差(特别是10年期国债收益率利差)的深度倒挂。当持有无风险的美元资产能比持有人民币资产多出数百个基点(BPs)的收益时,从纯粹的套利(Carry Trade)角度来看,人民币必然面临巨大的资本外流压力和贬值压力。
2. 宏观审慎工具与出海破局
面对流动性洗牌,中国央行(PBOC)的应对策略展示了强大的韧性。
【图表5:中美10年期国债利差与人民币汇率波动传导及央行干预矩阵】
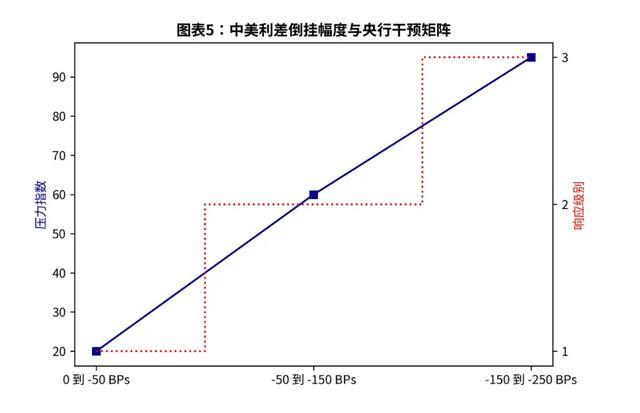
尽管利差倒挂导致贬值压力(如处于-150 BPs以上的深水区),但央行通过“收缩离岸人民币池子(提高做空成本)+ 结汇引导”,截断了“贬值预期-资本外逃”的负反馈螺旋。人民币在震荡中寻找到了新的均衡中枢。
结论:极端不确定性下的资产配置之道
综合来看,美联储的加息预期与资本市场的上市潮,并不是两个孤立的事件。它们一个是资金供给端的缩水(加息缩表),一个是资金需求端的爆发(上市抽血),两者的叠加共同构成了本轮大类资产洗牌的底层逻辑。
在这场史诗级的流动性退潮中,闭着眼睛买入并持有的“躺赢时代”已经彻底终结。未来的资产配置必须顺应三大铁律:
流动性的大潮正在退去,上市潮的喧嚣终将归于沉寂。唯有那些资产负债表坚如磐石、拥有真金白银造血能力的企业和主权货币,才能在这场残酷的洗牌中裸泳上岸,迎来新一轮周期的曙光。
启恒配资提示:文章来自网络,不代表本站观点。